الصين تعيد رسم خريطة الائتمان وتراقب اليوان
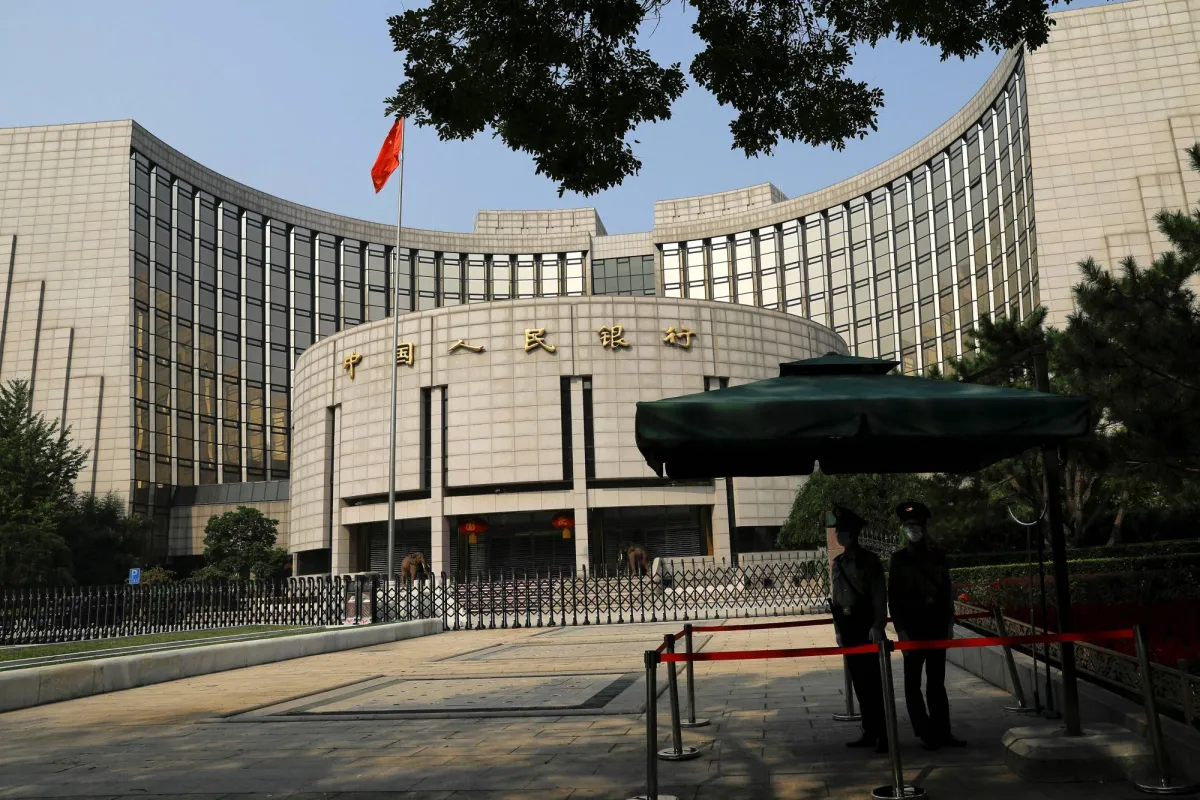
تدخل الصين مرحلة جديدة في إدارة الائتمان والعملات، مع إقرار البنك المركزي بأن تباطؤ نمو القروض لم يعد ظاهرة مؤقتة، بل هو تحول هيكلي يعكس انكماش العقارات وتمويل الحكومات المحلية، في وقت تكشف فيه سوق الصرف عن تراجع إقبال الشركات على التحوط الآجل رغم استمرار قوة اليوان أمام الدولار.
وقال محافظ بنك الشعب الصيني بان قونغ شنغ إن نمو القروض بوتيرة أبطأ، ولكن «بجودة أعلى»، مرشح لأن يصبح جزءاً من «الوضع الطبيعي الجديد» للاقتصاد، مؤكداً أن الحفاظ على معدلات التوسع الائتماني السابقة أصبح صعباً وغير ضروري.
وجاءت تصريحات بان بعد بيانات أظهرت تعافي القروض الجديدة في أغسطس (آب) من الانكماش القياسي المسجل في يوليو (تموز)، لكنها ظلت أقل من توقعات المحللين، في ظل ضعف شهية الأسر والشركات للاقتراض.
• اقتصاد أقل اعتماداً على القروض
ويربط البنك المركزي التحول الجاري بتغير بنية الاقتصاد الصيني. فجزء كبير من القروض القائمة، التي تتجاوز 280 تريليون يوان (41.73 تريليون دولار)، مرتبط بالعقارات ومركبات تمويل الحكومات المحلية، وهما قطاعان يتعرضان حالياً لضغوط تدفع الطلب على التمويل إلى الانكماش.
وفي المقابل، لم تتمكن القطاعات الجديدة من تعويض هذا التراجع بالكامل، رغم توسعها السريع.
ويشير بان إلى أن التصنيع عالي التقنية والتكنولوجيا الخضراء، اللذين أسهما بأكثر من 40 في المائة من النمو الاقتصادي خلال النصف الأول من 2026 يعتمدان بصورة أكبر على التكنولوجيا والبيانات والملكية الفكرية، وأقل على الأراضي والمصانع، ما يجعل حاجتهما إلى القروض المصرفية التقليدية أقل من الصناعات القديمة.
ويعني ذلك أن ضعف نمو القروض لا يعكس بالضرورة تشديداً في السياسة النقدية.
ويؤكد بان أن ظروف التمويل لا تزال ميسرة نسبياً، وأن احتياجات الاقتراض الفعلية للاقتصاد ما زالت تُلبى. ويتزامن ذلك مع محاولة البنك المركزي تقليل الاعتماد على القروض المصرفية بوصفها المقياس الأساسي للسيولة، في ظل توسع أسواق السندات والأسهم وقنوات التمويل الأخرى.
وفي 2025، شكلت القروض 45 في المائة من الزيادة في إجمالي التمويل الاجتماعي، بينما بلغت حصة التمويل عبر السندات والأسهم مجتمعة 47 في المائة، متجاوزة القروض للمرة الأولى.
• كبح تراكم الديون
ويحمل التحول أيضاً هدفاً يتعلق بالاستقرار المالي. فبعد سنوات من التوسع السريع في المديونية، يرى البنك المركزي أن تباطؤ نمو التمويل يمكن أن يساعد في تثبيت مستويات الرافعة المالية.
وحذر بان من أن الإفراط في التوسع المالي قد يؤدي إلى تضخم الديون، ودوران الأموال داخل أنشطة المضاربة بدلاً من الاقتصاد الحقيقي، كما قد يؤخر خروج الشركات غير الكفؤة ومعالجة الطاقة الإنتاجية الفائضة.
وتكشف هذه الرؤية عن تحول في الأولويات من التركيز على حجم الائتمان إلى كفاءته وتوجيهه، في وقت تحاول فيه بكين إعادة هيكلة محركات النمو بعيداً عن الاعتماد الكبير على العقارات والاستثمار الممول بالديون.
• اليوان يضيف تحدياً جديداً
وبالتوازي مع التحول الائتماني، تواجه السلطات تحدياً آخر يتمثل في قوة اليوان، الذي ارتفع 4.2 في المائة أمام الدولار منذ بداية العام، ليصبح من أفضل العملات الآسيوية أداء. وأظهرت بيانات رسمية أن صافي مبيعات العملات الأجنبية إلى البنوك الصينية تجاوز المشتريات للشهر السادس عشر على التوالي في أغسطس، مع استمرار المصدرين في بيع الدولار وتحويل حصيلة تجارتهم إلى اليوان، وهو عامل دعم العملة الصينية خلال السنوات الأخيرة.
لكنّ مؤشراً مهماً أظهر اتجاهاً مختلفاً؛ إذ هبطت تسوية عقود الصرف الأجنبي الآجلة إلى أدنى مستوى في ستة أشهر. وتعكس هذه العقود استعداد الشركات لتثبيت أسعار صرف العملات التي تمتلكها، وعادة ما يرتفع استخدامها عندما تتوقع الشركات استمرار صعود اليوان.
ويشير تراجعها إلى أن الشركات أصبحت أقل اندفاعاً نحو تثبيت أسعار الصرف المستقبلية، رغم استمرار بيع العملات الأجنبية في السوق الفورية.
• السلطات تشجع التحوط
وفي المقابل، ارتفعت نسبة تحويل العملات الأجنبية، التي تقيس استعداد الأسر والشركات لبيع الدولار مقابل اليوان، إلى 61.5 في المائة خلال أغسطس. وانخفضت نسبة شراء العملات الأجنبية إلى 57.8 في المائة، وهو أدنى مستوى في 13 عاماً ونصف العام.
ومع استمرار ارتفاع العملة، طلبت الهيئة التنظيمية لسوق الصرف الأجنبي من البنوك تشجيع المزيد من عملائها من الشركات على التحوط من مخاطر العملة، في محاولة لحماية المصدرين من التقلبات والخسائر المحتملة الناجمة عن قوة اليوان.
وتجمع التطورات في الائتمان وسوق الصرف بين وجهين للتحول الاقتصادي الصيني: اقتصاد يتراجع فيه دور الإقراض التقليدي مع انكماش العقارات والحكومات المحلية، ونظام مالي تتزايد فيه أهمية السندات والأسهم وأدوات إدارة مخاطر العملات.
وبالنسبة إلى بكين، يصبح التحدي هو إدارة هذا الانتقال من دون السماح لضعف الائتمان بإبطاء النشاط أكثر من اللازم، أو لقوة اليوان بالضغط على المصدرين، مع الحفاظ في الوقت نفسه على هدف أوسع يتمثل في خفض الاعتماد على الديون وتوجيه التمويل نحو قطاعات أكثر إنتاجية.
aawsat.com
